Obrażenia fizyczne i koszty poniesione po wypadku są ze sobą ściśle powiązane. Poważne uszkodzenie ciała może prowadzić do wielu wydatków na leczenie, uniemożliwić pracę i zmusić całą rodzinę do zmiany codziennego życia. Skuteczne dochodzenie odszkodowanie po wypadku na drodze wymaga połączenia informacji medycznych z dokładnym wyliczeniem strat. Dzięki temu krzywda poszkodowanego może zostać przeliczona na kwoty wynikające z przepisów prawa cywilnego.
Wypadek drogowy może w jednej chwili całkowicie zmienić życie poszkodowanego. Z punktu widzenia prawa ubezpieczeniowego obrażenia i straty finansowe są podstawą każdego roszczenia. Ich rozmiar, czas trwania i możliwość udokumentowania wpływają na to, jak ubezpieczyciel sprawcy oceni szkodę oraz jakie kwoty mogą zostać przyznane przez sąd.
Szkoda często zmienia się z upływem czasu. Powikłania mogą pojawić się wiele miesięcy po wypadku. Utrata klientów, kontaktów zawodowych albo części etatu może natomiast powodować straty przez wiele lat. Obrażenia oraz zmniejszenie dochodów określają więc nie tylko wysokość żądanego odszkodowania. Wpływają też na okres, przez który ubezpieczyciel może odpowiadać za skutki zdarzenia.
Co obejmuje szkoda osobowa, a co szkoda majątkowa?
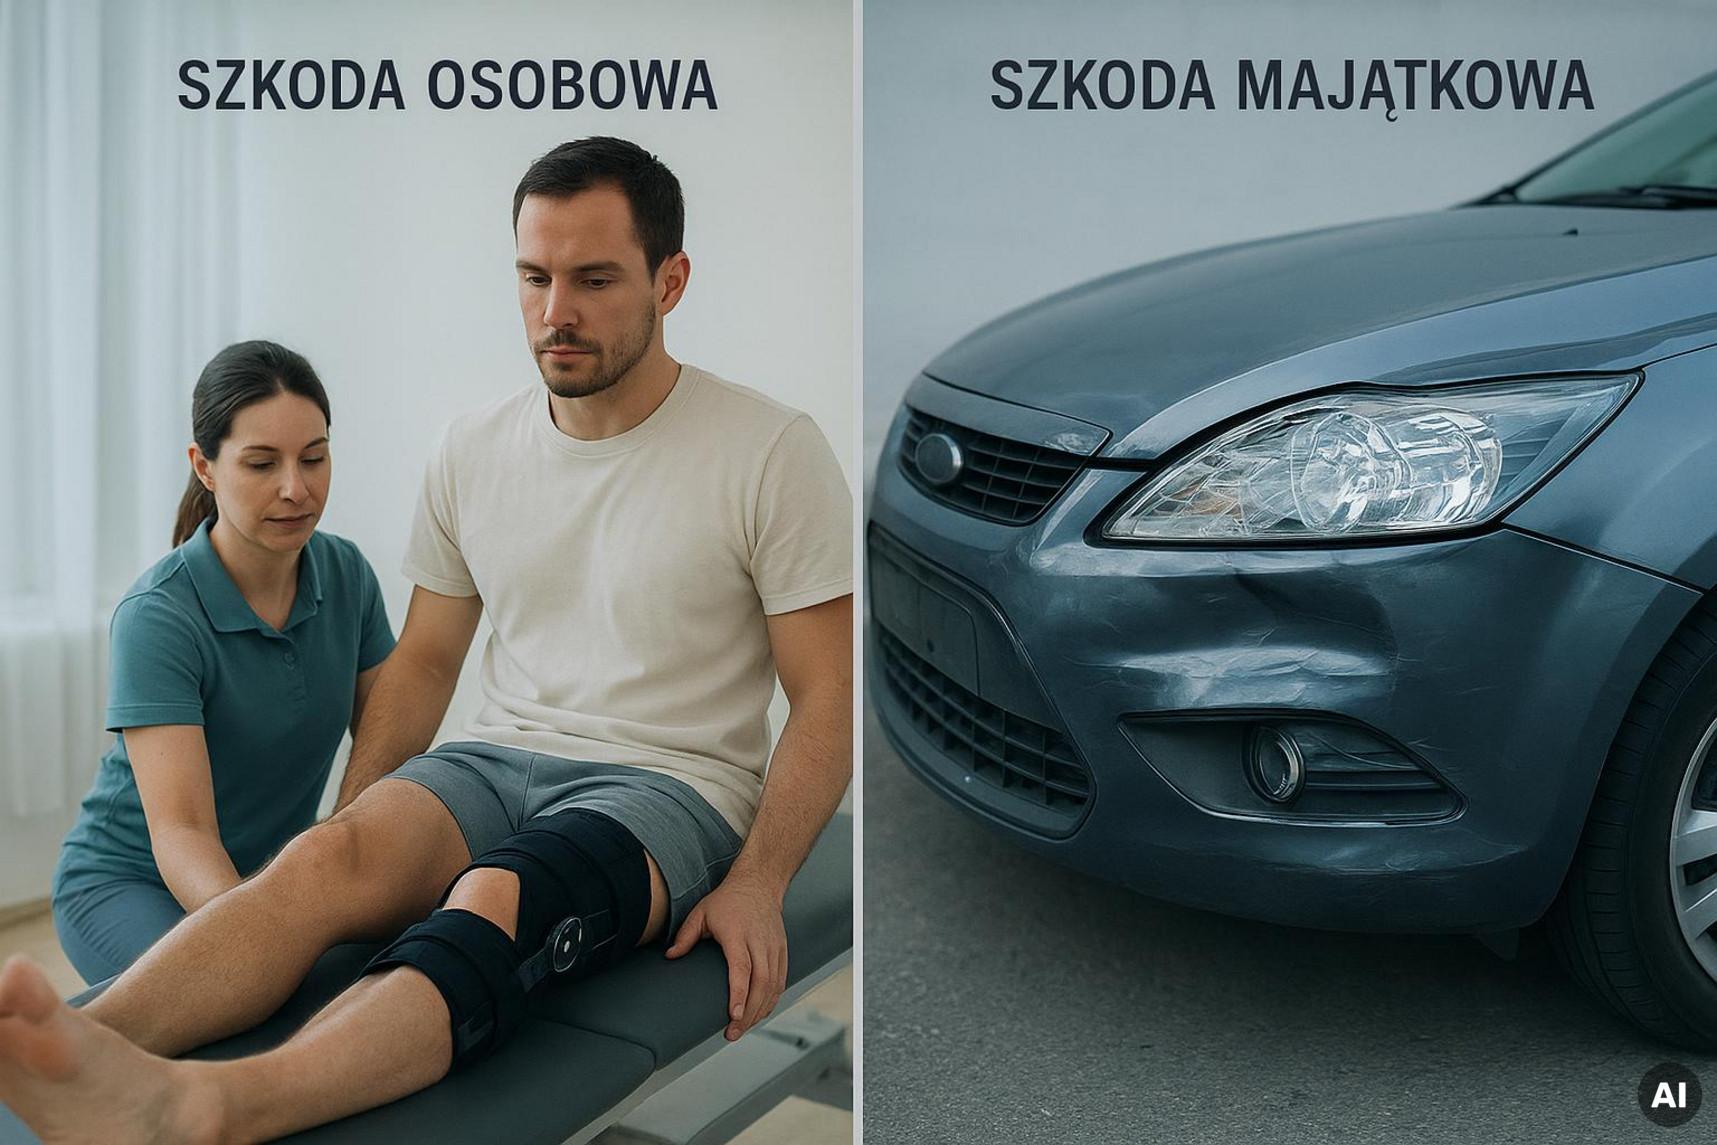
Polskie prawo rozdziela szkody dotyczące człowieka od strat związanych z jego majątkiem. Szkoda osobowa dotyczy zdrowia fizycznego, psychicznego i emocjonalnego poszkodowanego. W jej ramach można żądać pieniędzy za ból, trwały uszczerbek na zdrowiu, ograniczenie sprawności, oszpecenie oraz traumę po wypadku. Możliwy jest także zwrot kosztów potrzebnych do odzyskania sprawności, takich jak prywatne operacje, rehabilitacja lub opieka pielęgniarska.
Szkoda majątkowa oznacza zmniejszenie wartości mienia poszkodowanego. Najczęściej chodzi o uszkodzenie lub zniszczenie samochodu, motocykla albo roweru. Można też uwzględnić rzeczy osobiste zniszczone podczas zderzenia, na przykład telefon, zegarek, odzież ochronną lub laptop przewożony w bagażniku. Do tej grupy należą także koszty holowania, przechowywania wraku i wynajmu samochodu zastępczego. Oba rodzaje szkód mogą być pokrywane z tej samej polisy OC sprawcy, ale wymagają innych dowodów i sposobów wyliczenia.
Jak związek przyczynowy łączy wypadek z poniesioną stratą?
Art. 361 Kodeksu cywilnego wskazuje, że osoba zobowiązana do naprawienia szkody odpowiada za normalne skutki swojego działania lub zaniechania. Sam fakt wystąpienia urazu albo problemów finansowych nie wystarcza. Poszkodowany musi wykazać, że dana strata była zwykłym i przewidywalnym skutkiem wypadku.
Ubezpieczyciele dokładnie badają tę kwestię. Mogą twierdzić, że zgłaszane dolegliwości, na przykład zwyrodnienie kręgosłupa, istniały już wcześniej i nie zostały wywołane przez zderzenie. Podobnie analizowane są straty finansowe. Poszkodowany powinien pokazać, że spadek dochodów lub zakup sprzętu medycznego wynikał bezpośrednio z obrażeń, a nie z innych zdarzeń życiowych.
Jakie roszczenia można zgłosić po wypadku drogowym?
Osoba poszkodowana w wypadku może dochodzić różnych świadczeń. Ich celem jest pełne naprawienie szkody. Przepisy Kodeksu cywilnego, w szczególności art. 444-446, przewidują kilka rodzajów pomocy finansowej, dopasowanych do potrzeb poszkodowanego podczas leczenia i powrotu do codziennego życia.
Wiele osób nazywa wszystkie należne kwoty „odszkodowaniem”. W rzeczywistości roszczenie może składać się z kilku osobnych części. Każda z nich wymaga osobnego uzasadnienia i odpowiednich dokumentów.
Odszkodowanie za rzeczywiste straty i poniesione koszty
Odszkodowanie w ścisłym znaczeniu rekompensuje szkodę rzeczywistą, czyli damnum emergens. Obejmuje uzasadnione wydatki poniesione wskutek wypadku. Mogą to być koszty leków, opatrunków, wizyt u specjalistów, badań diagnostycznych, takich jak rezonans i tomografia, zabiegów fizjoterapeutycznych oraz dojazdów do lekarzy i placówek medycznych. Zwrot może dotyczyć zarówno transportu medycznego, jak i przejazdów prywatnym samochodem członka rodziny.
Można także żądać zwrotu kosztów przystosowania mieszkania do potrzeb osoby z niepełnosprawnością. Chodzi między innymi o usunięcie progów, montaż podjazdu lub zmianę wyposażenia łazienki. Do tej grupy należą również wydatki na sprzęt rehabilitacyjny, wózek inwalidzki i łóżko ortopedyczne. Na podstawie art. 444 § 1 k.c. poszkodowany może domagać się wcześniejszej wypłaty kwoty potrzebnej na leczenie, jeśli nie ma pieniędzy na pilną operację. Warto zachowywać wszystkie rachunki i faktury, a w razie wątpliwości co do zakresu roszczeń skonsultować się z Optimal Solicitors.
Zadośćuczynienie za ból, cierpienie i krzywdę
Zadośćuczynienie jest jednorazową kwotą za krzywdę niemajątkową. Ma złagodzić skutki bólu fizycznego, w tym bólu po urazie i podczas trudnych zabiegów, oraz cierpienia psychicznego. Może obejmować stres, bezradność, utratę radości życia, lęk przed ponowną jazdą samochodem i depresję wynikającą z konieczności korzystania z pomocy innych osób.
W przeciwieństwie do kosztu leków krzywdy nie da się wyliczyć za pomocą prostego działania matematycznego. Ubezpieczyciel i sąd biorą pod uwagę między innymi wiek poszkodowanego, rodzaj i trwałość urazu, szanse na poprawę oraz wpływ wypadku na plany, pasje i możliwość uprawiania sportu. Młoda i aktywna osoba, która po wypadku musi korzystać z wózka, może ponieść większą krzywdę społeczną niż osoba starsza, która już wcześniej miała ograniczoną sprawność.
Renta na zwiększone potrzeby i stałe koszty leczenia
Jeśli skutki wypadku utrzymują się po zakończeniu pobytu w szpitalu, poszkodowany może żądać renty z powodu zwiększonych potrzeb na podstawie art. 444 § 2 k.c. Jest to świadczenie wypłacane regularnie, zwykle co miesiąc. Ma pokrywać stałe koszty, takie jak leki, turnusy rehabilitacyjne, specjalna dieta oraz pomoc opiekuna.
Sąd Najwyższy wielokrotnie wskazywał, że renta za opiekę może przysługiwać także wtedy, gdy pomocy bez wynagrodzenia udzielają bliscy, na przykład małżonek lub rodzice. Wartość takiej pomocy określa się według cen usług opiekuńczych na danym terenie. Pod uwagę bierze się także liczbę godzin, w których poszkodowany potrzebuje pomocy przy codziennych czynnościach.
Roszczenia bliskich w razie śmierci poszkodowanego
Jeżeli obrażenia prowadzą do śmierci poszkodowanego, określone prawa uzyskują jego najbliżsi. Rodzina może żądać zadośćuczynienia za zerwanie więzi rodzinnej i cierpienie po stracie bliskiej osoby na podstawie art. 446 § 4 k.c. Może także domagać się odszkodowania za wyraźne pogorszenie sytuacji życiowej.
Ubezpieczyciel sprawcy powinien również zwrócić koszty leczenia przed śmiercią oraz wydatki na pogrzeb, zgodnie ze zwyczajami przyjętymi w danym środowisku. Dzieciom i małżonkowi zmarłego może przysługiwać renta alimentacyjna, jeśli zmarły miał wobec nich obowiązek alimentacyjny lub stale zapewniał im środki utrzymania. Renta ma zastąpić utracony udział zmarłego w budżecie rodziny.
Jakie obrażenia zwiększają zakres roszczeń?
Zakres roszczeń zależy w dużej mierze od rodzaju uszkodzenia ciała oraz jego skutków dla zdrowia i sprawności. Podczas wypadku na ciało działają duże siły, które w krótkim czasie mogą spowodować wiele różnych obrażeń. Każdy typ urazu ma inne skutki, rokowania i koszty leczenia.
Według danych dotyczących wypadków najczęściej uszkodzeniu ulegają kończyny, co stanowi około 30-40% przypadków, głowa i mózg - 20-25%, klatka piersiowa - 15-20%, a kręgosłup - 10-15%. Największe koszty leczenia i opieki wiążą się jednak zwykle z obrażeniami mózgu, rdzenia kręgowego i kręgosłupa. Takie urazy są też podstawą najbardziej rozbudowanych roszczeń.
Urazy głowy i mózgu oraz ich długoterminowe skutki
Urazy czaszkowo-mózgowe mogą mieć poważne skutki, nawet jeśli na początku nie wyglądają groźnie. Lekarze oceniają ich nasilenie między innymi za pomocą skali śpiączki Glasgow (GCS). Wynik 13-15 punktów oznacza uraz łagodny, 9-12 punktów uraz średni, a wynik poniżej 9 punktów - ciężkie uszkodzenie mózgu. Nawet po lekkim wstrząśnieniu mózgu po pewnym czasie mogą ujawnić się uszkodzenia komórek nerwowych.
Odległe skutki urazów mózgu mogą obejmować długotrwałe bóle i zawroty głowy, problemy z pamięcią i koncentracją, nagłe zmiany charakteru, drażliwość, niedowłady oraz padaczkę pourazową. Takie problemy często uniemożliwiają wykonywanie wcześniejszej pracy. Może to znacznie zwiększyć rentę wyrównawczą i wysokość zadośćuczynienia, które w poważnych przypadkach sięgają setek tysięcy złotych.
Urazy kręgosłupa, rdzenia kręgowego i zespół whiplash
Uderzenie w tył samochodu może spowodować nagły ruch głowy do przodu i do tyłu. Taki mechanizm prowadzi do urazu biczowego szyi, określanego jako whiplash. Adrenalina może początkowo ukrywać objawy. Po kilkunastu lub kilkudziesięciu godzinach pojawia się jednak ból karku, sztywność mięśni, ból promieniujący do barków i rąk oraz drętwienie palców. Leczenie często obejmuje długą fizjoterapię i korzystanie z kołnierza ortopedycznego.
Poważniejsze są złamania kręgów połączone z uszkodzeniem lub uciskiem rdzenia kręgowego. W medycynie ocenia się je między innymi według skali ASIA (American Spinal Injury Association). Porażenie czterokończynowe lub dwukończynowe może oznaczać trwałą i nieodwracalną niepełnosprawność. Poszkodowany może wtedy potrzebować stałej pomocy innych osób, specjalistycznego wózka, łóżka przeciwodleżynowego i wieloletniej rehabilitacji neurologicznej. W takich sprawach roszczenia mogą osiągać bardzo wysokie kwoty.
Urazy psychiczne, PTSD i amaksofobia
Wypadek drogowy może uszkodzić także psychikę. Szacuje się, że zespół stresu pourazowego, czyli PTSD, występuje u 15-20% osób uczestniczących w poważnych zderzeniach. Objawy to między innymi powracające obrazy wypadku, koszmary, stałe napięcie nerwowe i unikanie kontaktów z innymi ludźmi.
Częstym problemem jest również amaksofobia, czyli silny lęk przed prowadzeniem samochodu lub jazdą jako pasażer. Jeśli poszkodowany potrzebował samochodu w pracy, na przykład był handlowcem, kurierem albo kierowcą zawodowym, taki lęk może bezpośrednio ograniczyć jego dochody. Zaburzenia potwierdzone przez psychiatrę lub psychologa mogą stanowić podstawę do żądania zadośćuczynienia oraz zwrotu kosztów prywatnej terapii.
Jak straty finansowe kształtują wartość roszczenia?
Wysokość roszczenia odzwierciedla sytuację finansową poszkodowanego po wypadku. Strata majątkowa to nie tylko rachunek za naprawę zderzaka. Może obejmować spadek dochodów całej rodziny, dodatkowe wydatki i utratę możliwości zarabiania przez wiele lat, a przy ciężkich obrażeniach nawet przez całe życie.
Przy wyliczaniu szkody prawnicy i sądy porównują obecny majątek poszkodowanego z tym, co prawdopodobnie posiadałby, gdyby wypadek się nie wydarzył. Różnica między tymi dwiema sytuacjami określa rozmiar szkody majątkowej.
Koszty leczenia, rehabilitacji, leków i opieki
Publiczna opieka zdrowotna często zapewnia wizyty i rehabilitację dopiero po długim czasie. Zgodnie z orzecznictwem poszkodowany nie musi czekać miesiącami na świadczenie w ramach NFZ, jeśli opóźnienie mogłoby pogorszyć jego zdrowie lub utrwalić niepełnosprawność. Ubezpieczyciel może być zobowiązany do zwrotu kosztów leczenia prywatnego, jeśli było ono potrzebne i uzasadnione medycznie.
Takie wydatki szybko mogą stać się wysokie. Rehabilitacja neurologiczna lub ortopedyczna, nowoczesne ortezy, leki przeciwbólowe i przeciwzakrzepowe oraz prywatne wizyty u specjalistów mogą kosztować kilka tysięcy złotych miesięcznie. Należy też uwzględnić pomoc rodziny. Jej wartość można obliczyć na podstawie liczby godzin poświęconych na karmienie, mycie, ubieranie i inne czynności przy chorej osobie.
Utrata zdolności zarobkowania i renta wyrównawcza
Jeśli obrażenia uniemożliwiają pracę, rodzina poszkodowanego może szybko znaleźć się w trudnej sytuacji finansowej. Początkowo strata może wynikać z różnicy między zasiłkiem chorobowym, wynoszącym zwykle 80% pensji, a pełnym wynagrodzeniem. Należy uwzględnić także premie, dodatki i wynagrodzenie za nadgodziny. Osoba prowadząca firmę może dodatkowo stracić umowy i klientów, odnotować mniejsze obroty oraz ponieść koszt zatrudnienia zastępstwa.
Jeżeli niezdolność do pracy jest trwała, poszkodowany może żądać renty wyrównawczej na podstawie art. 444 § 2 k.c. Oblicza się ją jako różnicę między dochodami, które mógłby uzyskiwać przy uwzględnieniu doświadczenia i szans na awans, a pieniędzmi otrzymywanymi obecnie, na przykład z ZUS lub z pracy w warunkach chronionych. W przypadku osoby mającej 30 lub 40 lat suma renty wypłacanej do wieku emerytalnego może wynieść setki tysięcy złotych, a czasem przekroczyć milion złotych.
Szkoda w pojeździe i inne straty majątkowe
Szkodę w samochodzie z OC sprawcy można rozliczyć na dwa sposoby. W wariancie kosztorysowym ubezpieczyciel wypłaca kwotę wyliczoną na podstawie przewidywanych kosztów przywrócenia pojazdu do stanu sprzed wypadku. W wariancie serwisowym rozliczenie następuje na podstawie faktur za naprawę. Jeśli koszt naprawy jest wyższy niż wartość auta przed wypadkiem, ubezpieczyciel może uznać szkodę całkowitą. Wtedy wypłaca różnicę między wartością samochodu przed zdarzeniem a wartością pozostałości.
Poszkodowany może również żądać zwrotu kosztów holowania, przechowywania uszkodzonego auta na strzeżonym parkingu oraz wynajmu samochodu zastępczego. Pojazd zastępczy może być potrzebny przez czas naprawy albo do zakupu innego samochodu po szkodzie całkowitej. Szkodą majątkową mogą być także zniszczone telefony, foteliki dziecięce i bagaż. Fotelik po wypadku powinien zostać wymieniony na nowy, nawet jeśli nie widać na nim uszkodzeń.
Co wpływa na wysokość odszkodowania i zadośćuczynienia?
Każda sprawa wypadkowa jest inna. Z tego powodu kwoty przyznawane w podobnych zdarzeniach mogą bardzo się różnić. Na wysokość świadczeń z OC wpływają obrażenia, sytuacja rodzinna i zawodowa, straty finansowe oraz zachowanie uczestników wypadku.
Ubezpieczyciele często korzystają z wewnętrznych tabel i automatycznych wyliczeń. Sądy badają jednak każdą sprawę osobno i sprawdzają, jak wypadek wpłynął na wszystkie obszary życia poszkodowanego.
Rodzaj, ciężkość i trwałość obrażeń
Punktem wyjścia przy ocenie zadośćuczynienia jest trwały lub długotrwały uszczerbek na zdrowiu. Ubezpieczyciele korzystają z tabel procentowych, na przykład tabel ZUS lub wytycznych ICF. Często przyjmują kwotę około 1 000-2 000 zł za każdy procent uszczerbku i wybierają niższy poziom. Sąd może jednak ocenić sprawę szerzej.
Znaczenie ma nie tylko liczba procentów, ale też rodzaj obrażenia i jego wpływ na życie. Wieloodłamowe złamanie miednicy z uszkodzeniem stawu biodrowego u 40-letniego mężczyzny może spowodować trwałą niepełnosprawność, wieloletnie chodzenie o kulach i konieczność wymiany stawu w przyszłości. Jeżeli dodatkowo doszło do stłuczenia płuc lub złamania mostka, zadośćuczynienie może wynieść 80 000-150 000 zł albo więcej. Taki uraz ogranicza sprawność i może uniemożliwić dalsze pełnienie wielu ról rodzinnych i zawodowych.
Czas leczenia, rehabilitacji i powrotu do pracy
Długość pobytu w szpitalu, liczba operacji, zakres zabiegów i czas unieruchomienia wskazują na poziom bólu oraz trudności związanych z leczeniem. Każdy kolejny miesiąc spędzony w łóżku może zwiększać cierpienie, prowadzić do osłabienia mięśni i opóźniać powrót do pracy.
Długie leczenie zwykle oznacza większe straty finansowe z powodu nieobecności w pracy. Może też prowadzić do wyższego zadośćuczynienia. Jeżeli leczenie nie przynosi poprawy, a poszkodowany staje się trwale niezdolny do samodzielnego życia, zarówno świadczenie jednorazowe, jak i renta mogą osiągnąć wysoką wartość.
Przyczynienie się poszkodowanego do powstania szkody
Wysokość świadczeń może zostać obniżona, jeśli poszkodowany przyczynił się do wypadku lub zwiększył rozmiar szkody. Taka możliwość wynika z art. 362 k.c. Jeżeli zachowanie poszkodowanego pozostawało w związku z wypadkiem albo z ciężkością obrażeń, ubezpieczyciel może zmniejszyć każde świadczenie. Dotyczy to zadośćuczynienia, kosztów opieki i renty.
Przykłady przyczynienia to:
- Jazda bez zapiętych pasów bezpieczeństwa. Przy obrażeniach głowy lub klatki piersiowej udział poszkodowanego bywa oceniany na 20-40%;
- Brak kasku ochronnego u motocyklisty lub rowerzysty, jeśli doszło do urazu głowy;
- Świadoma jazda samochodem z kierowcą, który był pod wpływem alkoholu;
- Przekroczenie prędkości przez poszkodowanego, które uniemożliwiło skuteczne zatrzymanie pojazdu;
- Wejście pieszego na jezdnię w niedozwolonym miejscu lub zza przeszkody.
Jak udokumentować obrażenia i straty finansowe?
W sprawach odszkodowawczych obowiązuje zasada, że poszkodowany musi udowodnić fakty, z których wywodzi swoje prawa. Wynika to z art. 6 k.c. Brak dokumentów może spowodować odrzucenie roszczenia przez ubezpieczyciela lub problemy z wykazaniem szkody przed sądem.
Zbieranie dowodów powinno rozpocząć się zaraz po wypadku i trwać przez cały okres leczenia. Dobrze uporządkowane dokumenty mogą pomóc w rozmowach z ubezpieczycielem oraz wykazać pełny zakres szkody.
Dokumentacja medyczna od pierwszej wizyty
Duże znaczenie ma pierwsza pomoc po wypadku i pierwsze badanie lekarskie. Karta wyjazdu zespołu ratownictwa medycznego oraz dokumentacja ze Szpitalnego Oddziału Ratunkowego pokazują, jakie obrażenia stwierdzono bezpośrednio po zdarzeniu. Długi odstęp między wypadkiem a wizytą u lekarza może działać na niekorzyść poszkodowanego. Ubezpieczyciel może twierdzić, że dolegliwości pojawiły się z innego powodu.
Podczas dalszego leczenia należy zachować:
- Karty informacyjne z pobytu w szpitalu oraz wypisy z oddziałów operacyjnych;
- Opisy i płyty z badań obrazowych, takich jak RTG, USG, rezonans magnetyczny i tomografia komputerowa;
- Dokumentację z poradni specjalistycznych, między innymi ortopedycznej, neurologicznej i chirurgicznej;
- Potwierdzenia zabiegów fizjoterapeutycznych wraz z informacją o ich liczbie i rodzaju;
- Dokumenty z poradni psychologicznej i psychiatrycznej potwierdzające leczenie traumy;
- Zwolnienia ZUS ZLA oraz orzeczenia lekarza orzecznika ZUS dotyczące niezdolności do pracy.
Rachunki, faktury i potwierdzenia kosztów
Każdy wydatek związany z leczeniem powinien mieć potwierdzenie. Same paragony mogą być kwestionowane, dlatego warto prosić o faktury wystawione na imię i nazwisko poszkodowanego. Na fakturach za leki powinny znajdować się nazwy preparatów przepisanych przez lekarza. Ułatwia to pokazanie, że dany koszt wiązał się z obrażeniami po wypadku.
Podobnie należy dokumentować koszty przejazdów. Warto prowadzić wykaz wizyt w placówkach medycznych, zapisując datę, cel podróży, liczbę kilometrów oraz markę i pojemność silnika samochodu. Jeśli opiekę sprawuje osoba prywatna, przydatne są umowy zlecenia lub oświadczenia zawierające liczbę godzin i opis wykonanych czynności.
Terminy dochodzenia roszczeń po wypadku drogowym
Kodeks cywilny przewiduje terminy, w których należy zgłosić roszczenie ubezpieczycielowi albo wystąpić do sądu. Po ich upływie roszczenie może się przedawnić. Wtedy sprawca lub ubezpieczyciel mogą odmówić wypłaty zadośćuczynienia i odszkodowania, a uzyskanie pieniędzy może stać się niemożliwe.
Termin zależy od prawnej oceny zdarzenia. Ma to szczególne znaczenie w sprawach, w których leczenie i rehabilitacja trwają przez wiele lat.
Przedawnienie roszczeń wobec ubezpieczyciela
Podstawową zasadę przedawnienia roszczeń za czyn niedozwolony określa art. 442¹ § 1 k.c. Roszczenie przedawnia się po 3 latach od dnia, w którym poszkodowany dowiedział się lub przy zachowaniu odpowiedniej staranności mógł dowiedzieć się o szkodzie i osobie odpowiedzialnej za jej naprawienie. W typowej sprawie drogowej termin ten zwykle liczy się od dnia wypadku.
Osoby małoletnie korzystają z dodatkowej ochrony. Zgodnie z art. 442¹ § 4 k.c. przedawnienie roszczenia dziecka dotyczącego szkody na osobie nie może nastąpić wcześniej niż 2 lata po uzyskaniu pełnoletności. Dziecko poszkodowane w wypadku może więc wystąpić z pozwem do ukończenia 20 lat.
Wypadek będący przestępstwem a dłuższy termin przedawnienia
Inaczej wygląda sytuacja, gdy zdarzenie było przestępstwem, a nie tylko wykroczeniem. Przykładem może być art. 177 k.k., dotyczący spowodowania wypadku, w którym inna osoba doznała obrażeń powodujących naruszenie funkcji narządu na dłużej niż 7 dni albo zmarła. Jeśli szkoda wynikała ze zbrodni lub występku, roszczenie przedawnia się po 20 latach od dnia popełnienia przestępstwa. Wynika to z art. 442¹ § 2 k.c.
Dłuższy termin może mieć znaczenie w sprawach sprzed wielu lat, w których wypłacono zbyt niskie kwoty albo po pewnym czasie pojawiły się poważne powikłania. Prawomocny wyrok skazujący sprawcę wiąże sąd cywilny w zakresie popełnienia przestępstwa. Poszkodowany ma wtedy 20 lat na dochodzenie roszczeń.
Jak zgłosić roszczenie z OC sprawcy?
Likwidacja szkody komunikacyjnej przebiega według określonych zasad. Poszkodowany powinien działać dokładnie i znać swoje prawa. Prawidłowe zgłoszenie może przyspieszyć wypłatę pierwszych pieniędzy i ograniczyć ryzyko błędów, które ubezpieczyciel mógłby wykorzystać przeciwko poszkodowanemu.
Zakład ubezpieczeń jest profesjonalną firmą, która korzysta z pracy likwidatorów, rzeczoznawców i lekarzy. Samodzielne prowadzenie sprawy wymaga dobrego przygotowania. W trudnych przypadkach pomoc prawnika może ułatwić zebranie dowodów i właściwe określenie wysokości roszczeń.
Do kogo zgłosić szkodę osobową i majątkową?
Szkodę należy zgłosić do ubezpieczyciela, w którym sprawca miał ważne ubezpieczenie OC w dniu wypadku. Dane zakładu ubezpieczeń mogą znajdować się w notatce policyjnej. Można je też sprawdzić w bazie Ubezpieczeniowego Funduszu Gwarancyjnego, podając numer rejestracyjny pojazdu sprawcy.
Jeśli sprawca uciekł i nie udało się ustalić jego danych albo nie miał obowiązkowego OC, poszkodowany nadal może otrzymać pomoc. Szkody na osobie, a w określonych sytuacjach także szkody majątkowe, pokrywa Ubezpieczeniowy Fundusz Gwarancyjny. Zgłoszenie do UFG można przekazać za pośrednictwem dowolnego polskiego ubezpieczyciela oferującego ubezpieczenia komunikacyjne.
Jakie informacje powinno zawierać zgłoszenie szkody?
Zgłoszenie można zwykle przesłać przez formularz na stronie ubezpieczyciela, pocztą elektroniczną albo w formie papierowej. Pismo powinno zawierać:
- Dane poszkodowanego i sprawcy;
- Datę, godzinę, miejsce oraz opis okoliczności wypadku;
- Informację o jednostce Policji obecnej na miejscu i numer sprawy;
- Opis obrażeń ciała oraz uszkodzeń mienia;
- Dokładne wskazanie roszczeń, w tym żądanej kwoty zadośćuczynienia, kosztów leczenia i renty;
- Numer rachunku bankowego;
- Załączniki, takie jak dokumentacja medyczna, faktury, rachunki i zeznania świadków.
Na podstawie art. 14 ustawy o ubezpieczeniach obowiązkowych ubezpieczyciel powinien wypłacić świadczenie w ciągu 30 dni od zgłoszenia szkody. Jeśli w tym czasie nie da się wyjaśnić wszystkich okoliczności, wypłata powinna nastąpić w ciągu 14 dni od ich wyjaśnienia. Termin nie może jednak przekroczyć 90 dni, poza sytuacją, w której trwa postępowanie karne. Część świadczenia, której wysokość nie jest sporna, powinna zostać wypłacona w ciągu 30 dni.
Co zrobić, gdy ubezpieczyciel zaniża odszkodowanie?
Pierwsza decyzja ubezpieczyciela często nie obejmuje całej szkody. Zakład ubezpieczeń może zaniżyć procent uszczerbku, odmówić zwrotu kosztów prywatnego leczenia albo pomniejszyć koszt naprawy samochodu o zużycie części. Nie trzeba zgadzać się na pierwszą zaproponowaną kwotę.
W pierwszej kolejności można złożyć pisemne odwołanie od decyzji. Warto dołączyć dodatkowe opinie lekarskie, rachunki i argumenty prawne. Jeśli odwołanie nie przyniesie rezultatu, poszkodowany może zwrócić się do Rzecznika Finansowego albo skierować sprawę do sądu. W procesie sądowym niezależni biegli, między innymi lekarze i specjaliści od rekonstrukcji wypadków, mogą ocenić rzeczywisty zakres szkody. W wielu sprawach prowadzi to do przyznania kwoty znacznie wyższej niż pierwsza oferta ubezpieczyciela.
Podsumowanie: Nowe wyzwania w sprawach odszkodowawczych
Rynek ubezpieczeń komunikacyjnych zmienia się wraz z rozwojem technologii i przepisów. Przy ustalaniu roszczeń po wypadku trzeba brać pod uwagę nie tylko rachunki za leczenie, ale także koszty organizacji życia rodziny. Może to obejmować czas bliskich poświęcony na opiekę zamiast pracy, kredyty zaciągnięte na leczenie oraz utracone możliwości edukacyjne dzieci osoby, która utrzymywała rodzinę. Sądy coraz częściej analizują także takie pośrednie obciążenia przy ocenie pełnej wartości szkody.
Znaczenie mają również przepisy dotyczące pojęcia „ruchu pojazdu” i jego funkcji transportowej. Mogą one wpływać na odpowiedzialność ubezpieczyciela w nietypowych sytuacjach, na przykład podczas załadunku lub postoju maszyn wielofunkcyjnych. W sprawach dotyczących bardzo ciężkich obrażeń trzeba też sprawdzić minimalne sumy gwarancyjne OC. Obecnie wynoszą one prawie 30 mln zł na jedno zdarzenie w przypadku szkód osobowych. Takie limity pozwalają na wypłatę wysokich świadczeń, jeśli roszczenie zostanie właściwie wyliczone, uzasadnione i poparte pełną dokumentacją medyczną oraz finansową.